Электромобиль в кредит или за наличные: что выгоднее в 2026
«Если есть деньги — зачем платить проценты?» Логика понятная, но в случае с электромобилями в 2026 году она не работает. Причина простая: субсидия Минпромторга до 925 000 ₽ доступна только при покупке в кредит или лизинг. За наличные скидку не дают вообще. Это значит, что покупатель за наличные платит полную цену, а покупатель в кредит — цену минус почти миллион.
Но не всё так однозначно. У кредита есть переплата, сроки, страховка, требования банка. У наличных — свобода и ноль обязательств. Разбираем оба варианта в цифрах и показываем, что выгоднее именно в 2026 году — пока действует максимальная субсидия.
Субсидия — главный аргумент в пользу кредита
Программа Минпромторга работает так: скидка 35% от стоимости, но не более 925 000 ₽. Действует только для электромобилей российской сборки при покупке в кредит или лизинг. За наличные скидка не предоставляется.
Что это значит на практике: покупатель Evolute i-Joy за 2 990 000 ₽ в кредит заплатит 2 065 000 ₽ (с учётом скидки). Тот же автомобиль за наличные — 2 990 000 ₽. Разница — 925 000 ₽.
Проще говоря: покупка за наличные сразу дороже почти на миллион. И уже из-за этого одного кредит часто выгоднее — до того, как мы вообще начнём считать проценты.
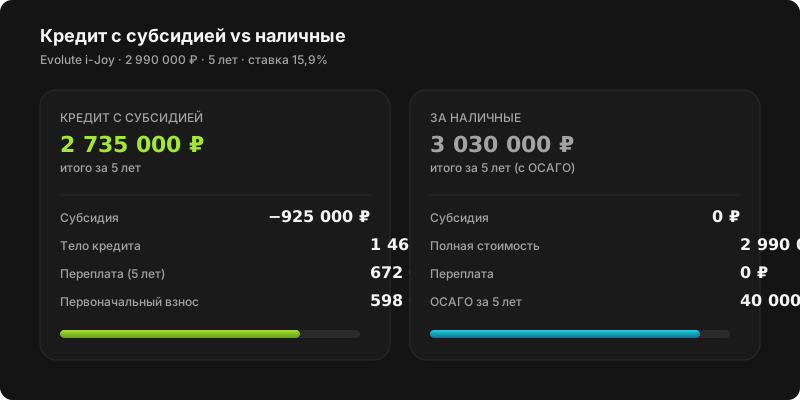
Считаем переплату по кредиту: 5 лет под 15,9%
Возьмём типичный сценарий: электромобиль Evolute i-Joy, полная цена 2 990 000 ₽, первоначальный взнос 20%, сумма кредита 2 392 000 ₽, срок 5 лет, ставка 15,9%.
Но есть нюанс: при оформлении субсидии банк уменьшает тело кредита на сумму скидки. То есть вы берёте в долг не 2 392 000 ₽, а 2 392 000 − 925 000 = 1 467 000 ₽.
Считаем:
| Параметр | Без субсидии | С субсидией |
|---|---|---|
| Полная цена | 2 990 000 ₽ | 2 990 000 ₽ |
| Субсидия | 0 ₽ | −925 000 ₽ |
| Первоначальный взнос (20%) | 598 000 ₽ | 598 000 ₽ |
| Тело кредита | 2 392 000 ₽ | 1 467 000 ₽ |
| Платёж в месяц (15,9%, 5 лет) | 58 150 ₽ | 35 650 ₽ |
| Переплата за 5 лет | 1 097 000 ₽ | 672 000 ₽ |
| Итого вы заплатите | 3 588 000 ₽ | 2 735 000 ₽ |
С субсидией вы платите 2 735 000 ₽. За наличные — 2 990 000 ₽. Кредит выгоднее на 255 000 ₽, даже с учётом переплаты по процентам.
Но добавляется КАСКО — и это меняет картину
Важный момент, о котором часто забывают: при покупке в кредит банк требует КАСКО, пока кредит не погашен. Это добавляет 150 000–200 000 ₽ в год на машину за 3 млн ₽. За 5 лет — 750 000–1 000 000 ₽.
При покупке за наличные вы не обязаны покупать КАСКО. Можно оформить только ОСАГО (8 000–10 000 ₽/год). Экономия — те же 750 000–1 000 000 ₽ за 5 лет.
Вот тут кредит может проиграть. Считаем полную картину:
| Статья | Кредит с субсидией | Наличные |
|---|---|---|
| Общая сумма платежей | 2 735 000 ₽ | 2 990 000 ₽ |
| КАСКО за 5 лет (обязательно) | 850 000 ₽ | 0 ₽ |
| ОСАГО за 5 лет | 40 000 ₽ | 40 000 ₽ |
| Итого за 5 лет | 3 625 000 ₽ | 3 030 000 ₽ |
С учётом КАСКО наличные выигрывают 595 000 ₽. Именно поэтому многие отказываются от кредита, даже если есть субсидия.
Реклама
Если вы хотите получить субсидию до 925 000 ₽ — нужен кредит. Автокредит от Т-Банка оформляется онлайн, ставка от 14,9%, одобрение по паспорту. Скидка Минпромторга применяется автоматически.
Оформить автокредит с господдержкой →
Три способа обойти КАСКО в кредите
Обязательное КАСКО — не приговор. Есть легальные способы снизить его стоимость:
1. Франшиза 50 000–100 000 ₽
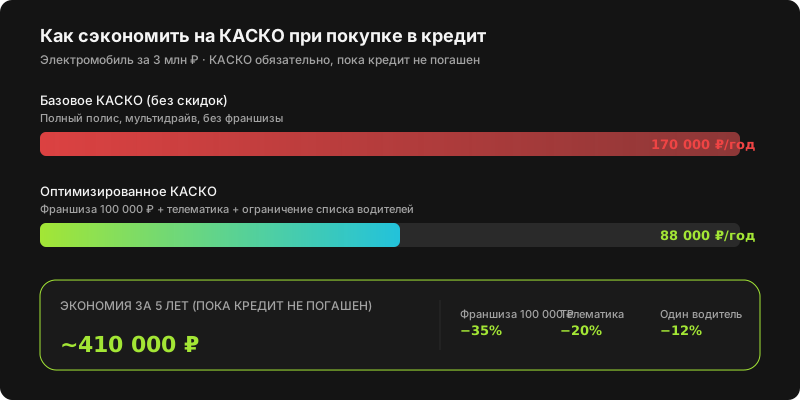
Снижает стоимость КАСКО на 30–40%. Если вы уверенный водитель и не попадали в ДТП последние 3 года — это разумный компромисс. КАСКО с франшизой 100 000 ₽ обойдётся в 90 000–120 000 ₽/год вместо 170 000–200 000 ₽.
2. Ограничение списка водителей
Если в полисе только вы — КАСКО дешевле на 10–15%. Вариант «мультидрайв» (любой водитель) всегда дороже.
3. Телематика (умный датчик)
Устройство отслеживает стиль вождения. Если ездите аккуратно — скидка 15–25%. Стоимость датчика — 3 000–8 000 ₽, окупается за первый год.
Комбинируя все три способа, можно снизить стоимость КАСКО с 170 000 ₽ до 85 000–100 000 ₽/год. За 5 лет — экономия 350 000–450 000 ₽. Это уже меняет расклад в пользу кредита.
Инфляция: скрытый козырь кредита
Ещё один фактор, который часто упускают — инфляция. В 2026 году она держится на уровне 8–10% в год. Это значит, что деньги, которые вы отдадите банку через 3–5 лет, стоят гораздо меньше, чем сегодня.
Пример: платёж 35 650 ₽/месяц сегодня — это «дорогие» деньги. Тот же платёж через 5 лет при инфляции 9% в год будет стоить примерно 23 000 ₽ в сегодняшних деньгах. То есть реальная переплата по кредиту на 30–35% ниже номинальной.
А теперь сравним с наличными. Если вы платите 2 990 000 ₽ сразу, эти деньги «вынуты» из оборота. Их можно было положить на депозит под 18–20% (ставки по вкладам в 2026 году). За 5 лет сумма превратилась бы в 6 800 000–7 400 000 ₽. Разница с сегодняшней — 3 800 000–4 400 000 ₽ упущенной выгоды.
Правильный расчёт наличных: не «2 990 000 ₽», а «2 990 000 ₽ + упущенный доход 3 800 000 ₽ = 6 790 000 ₽».
Это меняет картину полностью. Кредит выгоднее не на 255 000 ₽, а на 3–4 миллиона. Даже с КАСКО.
Что делать, если есть деньги на руках
Оптимальная стратегия, если у вас есть 3 миллиона рублей:
- Берите кредит с субсидией — экономия 925 000 ₽ сразу.
- Положите свободные деньги на депозит под 18–20% годовых в надёжном банке.
- Гасите кредит равными долями из депозита — по мере начисления процентов.
- Не гасите досрочно весь кредит в первые 6–12 месяцев — банк может пересчитать субсидию.
Так вы получаете: субсидию 925 000 ₽ + доходность депозита + снижение реальной переплаты за счёт инфляции. Итоговая экономия за 5 лет — 1,2–1,5 млн ₽ против покупки за наличные.
Когда наличные всё-таки выигрывают
Есть три сценария, когда платить сразу разумнее:
- Покупка импортного электромобиля. Tesla, Zeekr, BYD, Avatr не попадают под субсидию — она действует только для российской сборки. Если берёте импорт, кредит теряет главное преимущество.
- Покупка б/у электромобиля. Субсидия не работает для машин с пробегом. Кредит на б/у авто — обычно дороже (ставка выше на 2–3 п.п.) и без скидки. Наличные выигрывают.
- Психологический комфорт. Если вам важно не иметь долговых обязательств перед банком — это тоже аргумент. Кредит — это стресс, и иногда спокойствие стоит дороже миллиона экономии.
Реклама
Сравните условия двух банков — разница в ставке может достигать 2 п.п., что даёт 150 000–200 000 ₽ экономии за 5 лет. Альфа-Банк предлагает автокредит с субсидией и решением за 30 минут.
Рассчитать кредит в Альфа-Банке →
Итоговая таблица: что выгоднее в вашем случае
| Ситуация | Что выгоднее |
|---|---|
| Evolute, Москвич, UMO — новые | Кредит с субсидией |
| Tesla, Zeekr, BYD, Avatr — импорт | Наличные (если есть) |
| Б/у электромобиль | Наличные |
| Есть 3+ млн ₽ на руках | Кредит + депозит |
| Нет сбережений, но стабильный доход | Кредит |
| Планируете продать через 2–3 года | Наличные |
| Важно не иметь долгов психологически | Наличные |
Посчитайте свою персональную выгоду в нашем калькуляторе — он покажет разницу за год и за 5 лет с учётом топлива, ТО и налогов.
Что важно успеть до 31 декабря 2026
Субсидия Минпромторга действует только до 31 декабря 2026 года. Обсуждается её сокращение до 10% или 500 000 ₽ с 2027. Плюс с 1 января 2027 вырастет утильсбор, что добавит 184 800 ₽ к цене импортных моделей. И в целом рынок электромобилей готовится к росту цен на 5–10%.
Если вы рассматриваете покупку российской сборки в кредит с субсидией — октябрь–декабрь 2026 — оптимальное время. После Нового года экономика может стать заметно хуже.
Вывод
В 2026 году кредит на электромобиль выгоднее наличных в большинстве случаев. Три причины: субсидия до 925 000 ₽ (только через кредит), инфляция, которая обесценивает будущие платежи, и возможность держать деньги на депозите под 18–20%.
Главное исключение — импортные модели, б/у электромобили и сценарии, где нет субсидии. Там наличные остаются разумным выбором.
Правильный алгоритм: берите кредит с субсидией, оставшиеся деньги — на депозит, КАСКО — с франшизой и телематикой, кредит гасите постепенно из доходов от вклада. Экономия против наличных — 1,2–1,5 млн ₽ за 5 лет.
Частые вопросы
Что выгоднее в 2026 году: купить электромобиль в кредит или за наличные?
В большинстве случаев кредит выгоднее — из-за субсидии Минпромторга до 925 000 ₽, которая доступна только при покупке в кредит или лизинг. Переплата по процентам за 5 лет составляет 850 000–1 100 000 ₽, но субсидия компенсирует её на 80–100%. Плюс инфляция обесценивает будущие платежи на 8–10% в год.
Можно ли получить субсидию при покупке за наличные?
Нет. Субсидия Минпромторга работает только через льготный автокредит или лизинг. За наличные скидка не предоставляется — вы платите полную стоимость автомобиля. Это делает покупку за наличные на 500 000–925 000 ₽ дороже.
Насколько дороже обойдётся покупка в кредит по сравнению с наличными?
Если считать без субсидии — кредит дороже на 850 000–1 100 000 ₽ за 5 лет. С учётом субсидии до 925 000 ₽ — переплата сокращается до 0–200 000 ₽. Плюс инфляция (8–10% в год) обесценивает платежи, что даёт дополнительный эффект 200 000–300 000 ₽ за 5 лет.
Есть ли смысл брать кредит на электромобиль, если есть деньги на руках?
Да, если вы получаете субсидию 925 000 ₽. Кредит с субсидией выгоднее наличных на 500 000–700 000 ₽. Остаток денег лучше направить на депозит (18–20% годовых в 2026) или досрочно погасить кредит в первый год.
Можно ли досрочно погасить автокредит на электромобиль?
Да, по закону 353-ФЗ досрочное погашение без штрафов. Но есть нюанс: если банк применил субсидию, досрочное погашение в первые 6–12 месяцев иногда приводит к пересчёту условий. Обязательно уточняйте этот пункт в договоре.