Электромобиль в кредит 2026: реальная переплата, банки и лизинг
Стоит ли брать электромобиль в кредит или лучше подождать и купить за наличные? В 2026 году ответ неочевиден: ставки по автокредитам выросли до 15–18%, но программа субсидирования Минпромторга даёт скидку до 925 000 ₽. Разбираем, что выгоднее — с расчётом переплаты, сравнением банков и разбором «кредит vs лизинг vs наличные».
Сколько реально переплатите по кредиту
Возьмём типичный сценарий: электромобиль за 3 000 000 ₽, первоначальный взнос 20% (600 000 ₽), сумма кредита — 2 400 000 ₽, срок 5 лет.
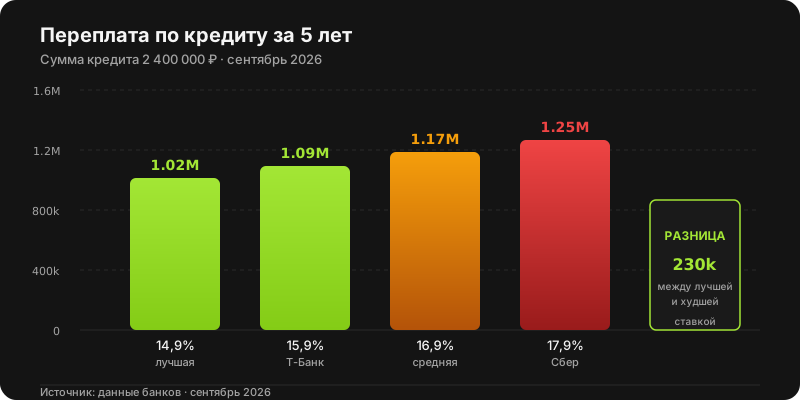
| Ставка | Платёж/мес | Переплата | Итого |
|---|---|---|---|
| 14,9% (лучшая) | 56 970 ₽ | 1 018 200 ₽ | 3 418 200 ₽ |
| 15,9% (Т-Банк) | 58 230 ₽ | 1 093 800 ₽ | 3 493 800 ₽ |
| 16,9% (средняя) | 59 510 ₽ | 1 170 600 ₽ | 3 570 600 ₽ |
| 17,9% (Сбер) | 60 800 ₽ | 1 248 000 ₽ | 3 648 000 ₽ |
Главный вывод: переплата по кредиту на 5 лет — от 1 018 000 ₽ до 1 248 000 ₽. Разница между лучшей и худшей ставкой — 229 800 ₽. Это цена одной ставки в 3 п.п.
Но! С учётом субсидии Минпромторга до 925 000 ₽ реальная переплата снижается почти вдвое. Эффективная стоимость электромобиля становится ниже, чем при покупке за наличные.
Субсидия + кредит: как это работает
Программа Минпромторга даёт скидку 35% от стоимости (до 925 000 ₽) при покупке электромобиля российской сборки в кредит или лизинг. За наличные — скидки нет.
Как это меняет расчёт:
| Параметр | Без субсидии | С субсидией |
|---|---|---|
| Цена авто | 3 000 000 ₽ | 2 075 000 ₽ |
| Первоначальный взнос (20%) | 600 000 ₽ | 415 000 ₽ |
| Сумма кредита | 2 400 000 ₽ | 1 660 000 ₽ |
| Переплата (15,9%, 5 лет) | 1 093 800 ₽ | 756 700 ₽ |
| Итого вы заплатите | 3 493 800 ₽ | 2 831 700 ₽ |
Экономия с субсидией: 662 100 ₽. Даже с учётом переплаты по процентам кредит с субсидией выгоднее, чем покупка за наличные без скидки.
Реклама
Автокредит от Т-Банка — один из самых выгодных на рынке: ставка от 14,9%, сумма до 8 млн ₽, одобрение по паспорту онлайн. Субсидия Минпромторга до 925 000 ₽ применяется автоматически.
Оформить автокредит с господдержкой →
Сравнение банков: где выгоднее
Актуальные условия по автокредитам на электромобили в сентябре 2026:
| Банк | Ставка | Срок | Особенность |
|---|---|---|---|
| Т-Банк | от 14,9% | до 5 лет | Субсидия до 925 000 ₽, одобрение онлайн |
| Альфа-Банк | от 15,5% | до 5 лет | Субсидия, быстрое решение (30 мин) |
| ВТБ | от 16,5% | до 7 лет | Длинный срок, партнёрские программы |
| Сбербанк | от 17,5% | до 7 лет | Широкая сеть, удобное приложение |
| Росбанк | от 15,9% | до 5 лет | Субсидия, госпрограмма |
Совет: подавайте заявки в 3–5 банков одновременно. Ставка зависит от вашего профиля — где-то дадут под 14,9%, а где-то под 17,5%. Разница за 5 лет — до 200 000 ₽.
Кредит vs лизинг: что выгоднее
| Критерий | Кредит | Лизинг |
|---|---|---|
| Для кого | Физлица, ИП | Юрлица, ИП |
| Собственность | Сразу ваша | После выкупа |
| Субсидия | до 925 000 ₽ | до 925 000 ₽ |
| Налоги | НДФЛ не возвращается | Платежи в расходы, экономия на налоге на прибыль |
| Пробег | Без ограничений | Обычно до 200 000 км |
| Досрочное погашение | Без штрафов | Обычно есть комиссия |
Для физлиц кредит выгоднее: после выплаты машина полностью ваша, нет ограничений по пробегу. Для юрлиц лизинг удобнее: платежи уходят в расходы, снижается налог на прибыль, не замораживаются оборотные средства.
Как сэкономить на процентах
1. Больше первоначальный взнос
Первоначальный взнос 40% вместо 20% снижает переплату на 30–35%. Если есть возможность — не жалейте.
2. Короткий срок
Кредит на 3 года вместо 5 лет снижает переплату на 40%. Платёж будет выше, но общая переплата — меньше.
3. Досрочное погашение
По закону 353-ФЗ досрочное погашение без штрафов. Погашение первых 2 лет кредита экономит 300 000–400 000 ₽ на процентах. Лучший момент — первые 12–24 месяца, пока основная часть платежа уходит на проценты.
4. Господдержка
Субсидия Минпромторга до 925 000 ₽ — самый мощный инструмент экономии. Доступна только для электромобилей российской сборки и только через кредит или лизинг.
5. Рефинансирование
Если ставка по вашему кредиту выше рыночной — рефинансируйте. Снижение ставки на 2 п.п. экономит 150 000–200 000 ₽.
6. Отказ от страхования жизни
Некоторые банки навязывают страхование жизни. Отказ снижает ставку на 1–3 п.п., но увеличивает риск для банка — не все согласятся.
Реклама
После покупки электромобиля в кредит нужно оформить ОСАГО — это обязательное требование. Для электромобилей тарифы часто ниже на 10–15% — рассчитайте стоимость полиса онлайн.
Рассчитать и оформить ОСАГО онлайн →
Стоит ли вообще брать в кредит
Да, если:
- У вас стабильный доход и платёж не превышает 20% месячного бюджета
- Есть первоначальный взнос 20%+
- Планируете владеть машиной 5+ лет
- Используете субсидию Минпромторга — это реальная экономия 925 000 ₽
- Готовы к досрочному погашению
Нет, если:
- Нет стабильного дохода
- Платёж превышает 30% бюджета
- Нет первоначального взноса
- Планируете продать машину через 2–3 года
- Можете купить за наличные без нагрузки
Вывод
Электромобиль в кредит в 2026 году — выгодное решение, если использовать субсидию Минпромторга. Скидка до 925 000 ₽ компенсирует большую часть переплаты по процентам. Сравните 3–5 банков, оформите ОСАГО и планируйте досрочное погашение — так вы сэкономите 500 000–700 000 ₽ за 5 лет.
Посчитайте свою выгоду с учётом кредита в нашем калькуляторе.
Частые вопросы
Стоит ли брать электромобиль в кредит в 2026 году?
Да, если у вас есть возможность обслуживать кредит и вы планируете владеть машиной 5+ лет. При субсидии Минпромторга скидка достигает 925 000 ₽ — это делает кредит выгоднее покупки за наличные.
Какой банк даёт самый выгодный кредит на электромобиль?
Сравните несколько банков: Т-Банк (от 14,9%), Альфа-Банк (от 15,5%), ВТБ (от 16,5%), Сбербанк (от 17,5%). Разница между лучшим и худшим предложением — 2,5 п.п., что за 5 лет даёт экономию до 200 000 ₽.
Что выгоднее: кредит или лизинг электромобиля?
Для физлиц — кредит: после выплаты машина ваша, нет ограничений по пробегу. Для юрлиц — лизинг: платежи списываются на расходы, снижается налог на прибыль.
Можно ли досрочно погасить кредит на электромобиль?
Да, по закону 353-ФЗ за досрочное погашение не берут штрафы. Досрочное погашение на 5-летнем кредите под 15% экономит 300 000–400 000 ₽ на процентах.